


Última revisión
15/09/2026
La DGT aplica el IVA del 21 % a la piscina de una vivienda autopromovida
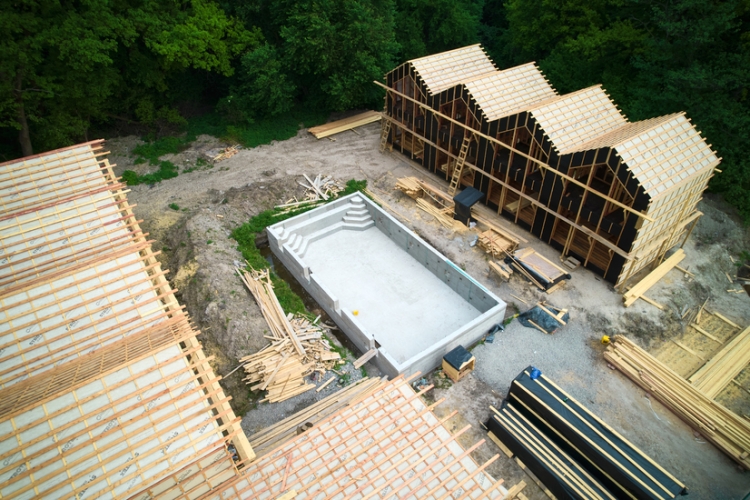
La Dirección General de Tributos, en la consulta vinculante (V0683-26), de 26 de marzo de 2026, analiza el IVA aplicable a una piscina incluida en el proyecto de ejecución de una vivienda unifamiliar autopromovida para uso propio.
La piscina se construye simultáneamente con la vivienda, por el mismo contratista y al amparo de un contrato de ejecución de obra formalizado directamente con la persona autopromotora. Pese a estas circunstancias, Tributos concluye que su construcción debe tributar al tipo general del 21 %.
La autopromoción para uso propio
La consulta recuerda que la persona física que autopromueve una vivienda destinada exclusivamente a su uso particular no adquiere por ello la condición de empresario o profesional a efectos del IVA. En consecuencia, tampoco puede deducir las cuotas soportadas por las obras de autopromoción.
Cuándo puede aplicarse el IVA reducido del 10 %
El artículo 91.Uno.3.1.º de la Ley 37/1992 permite aplicar el tipo reducido del 10 % a las ejecuciones de obra derivadas de contratos directamente formalizados entre promotor y contratista que tengan por objeto construir o rehabilitar edificaciones destinadas principalmente a viviendas.
Para aplicar este tipo deben concurrir, entre otros requisitos, una auténtica ejecución de obra, un contrato directamente concertado entre promotor y contratista y la construcción o rehabilitación de una edificación destinadvienda. La persona que construye para uso propio puede tener la consideración de promotora a estos efectos.
La DGT también incorpora el criterio del Tribunal Supremo sobre la aptitud de una edificación para su uso como vivienda. Esta condición puede acreditarse mediante cualquier medio de prueba admitido en Derecho y no depende exclusivamente de disponer de cédula de habitabilidad, licencia de ocupación o autorización semejante.
La piscina queda fuera del tipo reducido
La construcción de piscinas e instalaciones deportivas no se considera comprendida entre las ejecuciones de obra destinadas a vivienda que pueden beneficiarse del IVA reducido. Esta exclusión se mantiene aunque la piscina figure en el mismo proyecto, se ejecute simultáneamente y sea construida por el mismo contratista.
Tributos reitera así su doctrina y el criterio unificado del Tribunal Económico-Administrativo Central: resulta irrelevante que la piscina se destine a una comunidad de propietarios o al propietario de una vivienda unifamiliar. Las obras de construcción de la piscina tributan, en todo caso, al tipo general.
Impacto práctico
En una autopromoción pueden coexistir tipos diferentes: la ejecución de obra correspondiente a la vivienda podrá tributar al 10 % cuando cumpla los requisitos legales, mientras que la const deberá facturarse al 21 %. Por tanto, incluir ambos trabajos en un único proyecto o contrato no permite extender automáticamente el tipo reducido a la piscina.