
Acerca de operadores lógicos


Última revisión
26/03/2026
Figura del autónomo colaborador: definición y requisitos
Relacionados:
Tiempo de lectura: 23 min
Orden: laboral
Fecha última revisión: 26/03/2026
Un autónomo colaborador es un familiar hasta el segundo grado por consanguinidad o afinidad del trabajador autónomo titular que convive y trabaja con él cuya incorporación al Régimen Especial de Trabajadores Autónomos (RETA) resulta obligatoria.
NOVEDADES
- Art. 18.4 de la Orden PJC/178/2025, de 25 de febrero. Los autónomos colaboradores [art. 305.2.k) de la LGSS] no podrán elegir una base de cotización mensual inferior a 1000 euros durante el año 2025, de acuerdo con lo dispuesto en la D.T. 7.ª del Real Decreto-ley 13/2022, de 26 de julio).
Figura del autónomo colaborador
La inexistencia de una normativa reguladora del autónomo colaborador clara y específica implica ciertas lagunas en el concepto sobre las que siempre se plantean dudas cubiertas por el art. 12 de la LGSS y arts. 1, 35 y D.A. 10.ª de la LETA que desgranamos a continuación.
Aparición de la figura de autónomo colaborador o autónomo familiar
La figura del autónomo colaborador surge como consecuencia de la normativa española que regula las relaciones laborales entre empresarios y sus familiares, particularmente cuando estos familiares conviven con el empresario y colaboran de manera habitual en la actividad del negocio.
Según los artículos 12.1 y 305.1 y 305.2 k) del Real Decreto Legislativo 8/2015, de 30 de octubre, por el que se aprueba el texto refundido de la Ley General de la Seguridad Social ( LGSS), y el artículo 1.3 e) del Estatuto de los Trabajadores ( ET), existen limitaciones en la posibilidad de encuadrar como trabajadores por cuenta ajena a los familiares hasta segundo grado por consanguinidad o afinidad del empleador, siempre que convivan y estén a su cargo.
Concretamente, el artículo 1.3 e) ET excluye del ámbito de aplicación de la ley laboral los trabajos familiares «salvo que se demuestre la condición de asalariados de quienes los llevan a cabo», considerándose familiares a tales efectos aquellos que conviven con el empresario hasta el segundo grado. El artículo 305.2 k) de la LGSS dispone expresamente la inclusión en el Régimen Especial de Trabajadores Autónomos (RETA) del cónyuge y familiares que, de forma habitual, trabajen en el negocio familiar sin reunir los requisitos de relación laboral.
Por tanto, la figura del «autónomo colaborador» nace para aquellos casos en los que la colaboración de un familiar no puede considerarse una relación laboral por cuenta ajena por concurrir los requisitos de convivencia, parentesco y habitualidad, y en sentido contrario, no habiéndose podido probar de forma suficiente la existencia de «ajenidad» y «dependencia» imprescindibles para una relación laboral. Cuando se dan estos requisitos, la ley presume (aunque admite prueba en contrario) que la relación debe encuadrarse en el RETA y no en el Régimen General, debiendo el familiar encuadrarse como autónomo colaborador. (STSJ de Canarias n.º 1027/2023, de 13 de julio, ECLI:S:TSJICAN:2023:2193).
Concepto de autónomo colaborador
El autónomo colaborador es, según la normativa española, un familiar directo del trabajador autónomo titular (cónyuge, descendientes, ascendientes y demás parientes hasta el segundo grado por consanguinidad o afinidad, incluyendo los adoptados) que convive y trabaja habitualmente con dicho titular en el negocio familiar. Su inclusión en el Régimen Especial de Trabajadores Autónomos (RETA) es obligatoria cuando concurren los requisitos de convivencia, parentesco, habitualidad en el trabajo y ausencia de relación laboral por cuenta ajena.
Requisitos del autónomo colaborador y sus lagunas
Los requisitos para ser autónomo colaborador son:
1. Familiar directo del autónomo titular
El autónomo colaborador debe ser cónyuge, descendiente, ascendiente o pariente del empresario por consanguinidad o afinidad hasta el segundo grado inclusive, o por adopción.
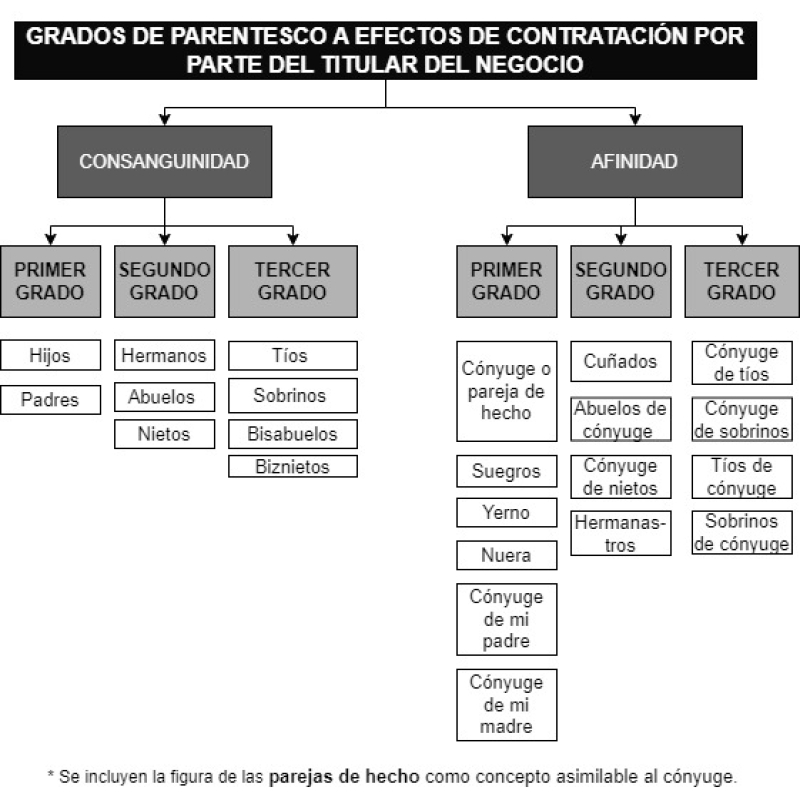
El art. 12.1 de la LGSS dispone que «a efectos de lo dispuesto en el art. 7.1, no tendrán la consideración de trabajadores por cuenta ajena, salvo prueba en contrario: el cónyuge, los descendientes, ascendientes y demás parientes del empresario, por consanguinidad o afinidad hasta el segundo grado inclusive y, en su caso, por adopción, ocupados en su centro o centros de trabajo, cuando convivan en su hogar y estén a su cargo».
Por tanto y también bajo presunción iuris tantum, el trabajador familiar no estará incluido en el Sistema de Seguridad Social como trabajador por cuenta ajena. (STSJ de Castilla y León n.º 146/2021, de 16 de julio de 2021, ECLI:ES:TSJCL:2021:29359. La base legal a esto nos la aporta el art. 305.2 k) de la LGSS cuando señala que estarán incluidos en el RETA «(...) el cónyuge y los parientes del trabajador por cuenta propia o autónomo que, conforme a lo señalado en el art. 12.1 y en el apartado 1 de este artículo, realicen trabajos de forma habitual y no tengan la consideración de trabajadores por cuenta ajena».
RESOLUCICÓN RELEVANTE
STSJ de la Comunidad Valenciana, de 11 de septiembre de 2018, n.º 799/2018, ECLI:ES:TSJCV:2018:5081
Se declara la consideración de trabajadora por cuenta propia de la cónyuge del autónomo titular, salvo que demuestre su condición de trabajadora por cuenta ajena, esto es, que su vínculo tiene las notas una relación laboral, ejerciendo su actividad con las notas definidoras del trabajo por cuenta ajena: voluntariedad, remuneración, ajenidad y dependencia y a la parte actora le corresponde de lleno la carga probatoria dirigida a la acreditación de la concurrencia de todas y cada una de estas características, por cuanto de la prolija legislación expuesta la calificación inicial o presuntiva de la relación de prestación de servicios es no laboral.
2. Ocupación habitual en el centro de trabajo
El familiar debe estar ocupado en el centro o centros de trabajo del autónomo titular de forma habitual, no siendo suficiente una colaboración puntual.
El art. 1.3.d) del ET excluye de su ámbito de regulación «(...) los trabajos realizados a título de amistad, benevolencia o buena vecindad» y la LETA obliga a habitualidad en la prestación de servicios. (STSJ de Murcia n.º 520/2004, de 10 de mayo de 2004, ECLI:ES:TSJMU:2004:943).
A modo de ej., en la SJS-Salamanca n.º 460/2023, de 18 de diciembre del 2023, ECLI:ES:JSO:2023:4823, aun cuando se acreditó que la demandante (madre del titular del negocio) realizó alguna tarea en el negocio, no quedó suficientemente probado que la colaboración fuera habitual, retribuida o profesional (ni dependencia económica, ni integración en el núcleo económico-familiar). La sentencia pone de relieve que la mera «ayuda» al familiar, especialmente cuando se trata de una colaboración ocasional, no remunerada y en un contexto de vinculación familiar, no puede calificarse automáticamente como relación laboral ni dar lugar a la obligación de alta como trabajador por cuenta ajena o como autónomo colaborador.
En conclusión, si la colaboración es meramente ocasional, desinteresada y no retribuida, puede aplicarse la excepción prevista en el art. 1.3.d) del Estatuto de los Trabajadores ( trabajos realizados por amistad, benevolencia o buena vecindad). En tal caso, la imposición de altas forzosas y sanciones administrativas no tiene fundamentación suficiente, y las resoluciones administrativas deben ser revocadas, tal y como ha sucedido en la sentencia citada.
3. Convivencia y dependencia económica
A pesar de que la redacción del actual art. 35 de la LETA no establece la necesidad de que el familiar colaborador conviva y esté al cargo del titular del negocio, este requisito —en base al art. 12 de la LGSS y ante el vacío normativo de convivencia y dependencia— continúa siendo aplicable.
La figura del autónomo colaborador (es decir, el familiar que colabora en la empresa sin ostentar la condición de asalariado, cotizando en el Régimen Especial de Trabajadores Autónomos – RETA) está vinculada esencialmente a la convivencia familiar con el titular del negocio. Debemos recordar que, conforme al artículo 1.3.e) del Estatuto de los Trabajadores, la exclusión de laboralidad por parentesco es una presunción referida a los familiares convivientes.
No existe un método fijado por la doctrina o normativa para acreditar la no convivencia a efectos de la existencia de una posible relación laboral ordinaria entre el empresario y el trabajador familiar. Corresponde a la sección de lo social del tribunal de instancia, en caso de dudas por parte de la entidad gestora o inspección de trabajo, valorar los diversos elementos de prueba que en orden a la acreditación de la convivencia se aporten por las partes al proceso, a fin de establecer la situación real de convivencia. (STSJ de Castilla y León, rec. 1027/2019, de 11 de octubre de 2019, ECLI:ES:TSJCL:2019:4420 y STSJ de Galicia n.º 400/2023, de 6 de octubre del 2023, ECLI:ES:TSJGAL:2023:6960).
En lo referente a la dependencia económica, la normativa tanto laboral como de la Seguridad Social considera a los trabajadores familiares como distintos de los trabajadores por cuenta ajena ya que los ve como colaboradores que aun a pesar de recibir una posible contraprestación que en si constituya una participación en los rendimientos económicos de la actividad en la que coadyuvan, corren igualmente con los riesgos (sino de iure si de facto) de aquella actividad no respondiendo al resto de condicionantes propios de la relación laboral pura de la cuenta ajena (dependencia, subordinación, ámbito de organización y dirección) pues la normativa parece presuponer la existencia de un fondo familiar común (e incluso con independencia del régimen económico matrimonial) que actúa como sostén económico de la unidad familiar y da pauta para entender incumplido la nota o característica de ajenidad. (STSJ de Canarias n.º 502/2013, de 10 de julio de 2013, ECLI:ES:TSJICAN:2013:3401).
Es reiterada la jurisprudencia en el sentido de que, no hay relación laboral entre familiares que conviven cuando no hay transmisión de los frutos o resultados del trabajo prestado, sino que «estos se destinan a un fondo social o familiar común» (STS, rec. 1971/2000, 13 de marzo de 2001, ECLI:ES:TS:2001:2028). El autónomo colaborador deberá acreditar la realidad de la prestación de servicios no solo por actos meramente formales (STSJ de Andalucía, rec. 510/2022, de 23 de febrero del 2023, ECLI:ES:TSJAND:2023:1555).
La STSJ de Cataluña n.º 5259/2023, de 22 de septiembre del 2023, ECLI:ES:TSJCAT:2023:8794, ha considerado que el trabajador familiar vive a su cargo dado que los «(...) ingresos que percibe en nómina son de escasa cuantía y por ello que depende económicamente (...)» del autónomo titular.4. No estar dado de alta como trabajador por cuenta ajena
El familiar no debe estar dado de alta en el régimen general de la Seguridad Social como trabajador por cuenta ajena para la empresa familiar.
Para que exista la posibilidad de contratar bajo la figura de autónomo colaborador el familiar no debe estar dado de alta como trabajador por cuenta ajena, es decir, no debe cotizar en el régimen general de la seguridad social para la empresa familiar. En este caso la prohibición aparece reflejada en el art. 1 de la LETA, donde se especifica: «También será de aplicación esta Ley a los trabajos, realizados de forma habitual, por familiares de las personas definidas en el párrafo anterior que no tengan la condición de trabajadores por cuenta ajena, conforme a lo establecido en el artículo 1.3. e) del texto refundido de la Ley del Estatuto de los Trabajadores».
5. Inclusión en el RETA
El autónomo colaborador, conforme al art. 3.b) del Decreto 2530/1970, de 20 de agosto, está obligatoriamente incluido en el RETA y, conforme al art. 43 del real Decreto 2064/1995, de 22 de diciembre, el autónomo titular es responsable subsidiario respecto de la obligación de cotizar del autónomo colaborador, que es el responsable directo de la obligación de cotizar por sí mismo. (STSJ de Cataluña n.º 308/2018, de 19 de enero de 2018, ECLI:ES:TSJCAT:2018:187).
En el Estatuto del Trabajo Autónomo se establece que los menores de 16 años no podrán ejecutar trabajo autónomo ni actividad profesional en general, y, por tanto, tampoco para sus familiares.
6. Condiciones especiales: autónomos societarios, parejas de hecho y transmisión del negocio al autónomo colaborador
a) Autónomos societarios
No existe ningún tipo de precisión en la norma en cuanto a una posible alta como autónomo colaborador en relación a un familiar de autónomo societario. Este aspecto ha supuesto siempre cierta controversia y ha originado innumerables opiniones acerca de la existencia de lo que se podría denominar «autónomo familiar colaborador de socio de sociedad mercantil». No podríamos decir, al menos sin miedo a equivocarnos o a que se debatiera nuestro criterio con situaciones que se dan en la práctica o actuaciones de la inspección de trabajo, si la figura de autónomo colaborador es recomendable en los casos de que el autónomo titular resulte un autónomo societario.
En este caso, interpretando el art. 305 de la LGSS, o art. 3.b) del Decreto 2530/1970, de 20 de agosto, y adoptando el criterio restrictivo que podría llegar a aplicar la TGSS, podría entenderse la necesidad de alta en el RETA ordinario cuando el cónyuge, o hijo/a, del socio posean el control efectivo. Es decir, si el familiar que se pretende contratar tiene cierto nivel de participaciones en la empresa corresponderá el alta como autónomo ordinario, ya que, como hemos dicho, tiene el control efectivo de la sociedad.
La necesidad de convivencia con el socio administrador para que aparezca la posibilidad de ser autónomo colaborador limita, y esto ante el vacío legal es una conclusión propia, la posibilidad de que el familiar, aun cumpliendo todos los requisitos para ser familiar colaborador, pueda acceder a esta categoría respecto a un autónomo no persona física que ostente el control efectivo de la sociedad.
Como ejemplo de esta situación merece la pena analizar la STSJ de Madrid n.º 411/2025, de 25 de abril, ECLI:ES:TSJM:2025:6162. En este fallo, donde la esposa figuraba como autónomo colaborador familiar en la empresa de la que su marido era el administrador y socio principal, la cuestión jurídica debatida radica en la calificación de la relación mantenida, es decir, si era realmente una relación de laboralidad común o, por el contrario, encajaba dentro de la colaboración familiar.
El tribunal recoge en los hechos probados y en los fundamentos jurídicos que la trabajadora estaba como autónomo colaborador familiar al ser la esposa del administrador, y que así estuvo dada de alta en la Seguridad Social. Sin embargo, el posterior análisis de la sentencia deja claro que, a los efectos de la normativa laboral y de Seguridad Social, la figura de autónomo colaborador familiar únicamente procede cuando el titular de la actividad es una persona física que realiza una actividad empresarial de manera directa, y sus familiares colaboran con él en dicha actividad.Cuando la actividad se organiza y gestiona a través de una sociedad mercantil (persona jurídica), como sucede en este caso (administrador de sociedades), la figura del autónomo colaborador familiar no resulta de aplicación salvo supuesto muy excepcionales (por ejemplo, cuando se es socio de la sociedad en cuestión y cumple determinados requisitos, especialmente en sociedades unipersonales o en las de tipo familiar con control efectivo, debiendo además tener una participación relevante en la sociedad).
En el fundamento jurídico primero la sentencia expresa literalmente: «(...) por el contrario, al tratarse de una relación de colaboración familiar no laboral, el fallecimiento del esposo de la trabajadora determina que no pueda atenderse a la existencia de un despido en el sentido jurídico del término, porque, en rigor, no puede apreciarse la existencia de una relación laboral entre las partes». No obstante, continúa la resolución razonando e indicando que, en este caso, la relación tenía naturaleza laboral y no puede entenderse como colaboración familiar de autónomo, dado que los cometidos realizados y la forma de prestación (organización ajena, salario, asunción de funciones administrativas) encajaban en la laboralidad del artículo 1 del Estatuto de los Trabajadores, concluyendo que la figura del colaborador familiar autónomo no era correcta en un contexto como el planteado (administrador de sociedades).
En consecuencia, no puede existir válidamente la figura de autónomo colaborador familiar simplemente por tratarse de familiar del administrador de una sociedad mercantil. Para que exista autónomo colaborador familiar, la actividad ha de ser desarrollada como empresario individual/persona física y, en su defecto, los requisitos para que la propia esposa del administrador esté en el RETA como colaboradora, deberían venir dados por otra normativa distinta (por ejemplo, socios con participación efectiva cuando así lo exige el texto legal).
Por todo ello, no cabe generalizar la existencia del autónomo colaborador familiar con respecto al mero administrador de una sociedad mercantil; se trataría de una relación laboral o mercantil según las circunstancias efectivas y, en este caso concreto, la calificación correcta fue la laboralidad ordinaria, excluyendo la figura de colaborador familiar autónomo.
b) Parejas de hecho
Tenemos que decir que esta posibilidad es controvertida y posibilitaría la contratación como asalariado ordinario o la prestación de servicios como autónomo colaborador dependiendo de las circunstancias que se acrediten.
De inicio, estaría justificado en base a la normativa no equiparar esta situación a la de matrimonio —aún existiendo convivencia— y la pareja de hecho del autónomo titular podría ser contratada como asalariada/a ordinaria/o (siempre cumpliendo las especificaciones necesarias para que exista relación laboral). No obstante, son múltiples los supuestos en los que la Tesorería General de la Seguridad Social, entiende que entre persona empleadora y empleada existe una relación familiar análoga a la conyugal, en base a que viven en el mismo domicilio, tienen hijos en común, no se acredita que el emperador abone sueldo alguno a la empleada, etc.
Es indudable que no es posible llegar al extremo de equiparar completamente la relación de pareja de hecho con el matrimonio (que exige una formalización de esta relación). Ahora bien, no se puede olvidar que existirá una comprobación de ciertos datos que serán los que indiquen existencia (o no) de relación laboral.
A modo de ej. citamos lo establecido en la STSJ de Castilla y León, rec. 7/2023, de 10 de noviembre del 2023, ECLI:ES:TSJCL:2023:4435: «(..) por una parte, como ya se ha expresado, existen claros y evidentes indicios de que se ha dado entre las partes (empleador y empleada) una relación sentimental, como es el hecho de haber tenido ambos tres hijos (...) que determina que se haya mantenido una relación duradera a lo largo de muchos años, y sin que sea creíble la explicación dada por los mismos de que querían cumplir los deseos de paternidad-maternidad de los dos; que será cierto, pero siempre teniendo en cuenta una relación de afectividad que ha durado a lo largo del tiempo. Esta relación de afectividad también se demuestra por otros indicios de extrema importancia, como son que no consta que se haya realizado pago alguno de salario y no es creíble que un salario de la cuantía que se dice abonaba se realice en metálico sin documentar este pago por medio de nóminas o recibís (no se han aportado ni los unos ni los otros); así como también se demuestra por el hecho de que Dña. María Teresa, según sus propias declaraciones, no tiene cuenta bancaria porque dice que no le es necesaria, pero no es creíble que no existiendo ningún tipo de relación afectiva entre empleador y trabajadora no se realice ingreso alguno de las cantidades que se dicen abonadas como salario, cuando el salario, según el contrato de 28 de septiembre de 2011 era de 930 Euros mensuales, el de 4 de diciembre de 2007 de 800 Euros mensuales y el de 27 de abril de 2012 de 850 Euros mensuales».
En relación a la posibilidad de formalizar la relación de servicios como autónomo colaborador la escasa normativa ha variado de criterio como reflejan los cambios de redacción del art. 35 de la LETA (art. 1.8 de la Ley 31/2015, de 9 de septiembre; D.F. 10.ª.1 de la Ley 6/2017, de 24 de octubre y art. 3.5 del Real Decreto-ley 13/2022, de 26 de julio). Actualmente se permite esta posibilidad.
A TENER EN CUENTA. La falta de claridad normativa supone un criterio dispar por parte de la inspección de trabajo y las delegaciones provinciales de la TGSS a la hora de encuadrar en SS a la pareja de hecho del autónomo titular. A pesar de la claridad del art. 35 de la LETA la pareja de hecho no es un parentesco en sentido estricto (no es matrimonio ni consanguinidad/afinidad), por lo que no se incluye de forma automática en el ámbito del art. 1.3.e) del ET. Por tanto, no se puede aplicar por analogía y sin más la presunción de no laboralidad que protege las relaciones familiares típicas. Hacerlo supondría una interpretación extensiva y desfavorable al principio general de laboralidad cuando se dan las notas del contrato de trabajo. Es decir, una pareja de hecho puede ser contratada como asalariada ordinaria o encuadrada como autónomo colaborador dependiendo de las circunstancias acreditadas.
c) Transmisión del negocio al autónomo colaborador
Si el autónomo colaborador pasase a titular del negocio deberá efectuar el cambio de encuadramiento necesario. En caso de que el nuevo titular no tenga vínculo familiar con el autónomo cola
borador, las opciones pasarían porque el nuevo empresario lo diese de alta como trabajador por cuenta ajena, se estableciese como autónomo económicamente dependiente o la extinción del contrato que lo una a la mercantil como autónomo colaborador con la pertinente baja en la seguridad social.
Excepciones en la contratación como autónomo colaborador
Con carácter general, los familiares del empresario hasta el segundo grado por consanguinidad o afinidad quedarán encuadrados en el RETA como colaboradores familiares, salvo que acrediten su condición de trabajadores por cuenta ajena. No obstante, hemos de hacer referencia a dos excepciones:
1. Divorcio o cese efectivo de la convivencia
No puede darse válidamente la figura de autónomo colaborador en caso de divorcio y cese efectivo de la convivencia. El vínculo exigido por la figura del autónomo colaborador (parentesco y convivencia) desaparece tras el divorcio, debiendo encuadrarse toda relación laboral futura, en su caso, en el régimen general de la Seguridad Social.
La STSJ de Cataluña n.º 6888/2013, de 23 de octubre de 2013, ECLI:ES:TSJCAT:2013:10706, expone que tras la disolución del matrimonio por divorcio, la demandante (anterior cónyuge colaboradora) fue afiliada al régimen general de la Seguridad Social como trabajadora por cuenta ajena, dejando de estar en el RETA como familiar colaborador. Específicamente, se señala que la condición de autónomo colaborador legalmente exige convivencia. Por tanto, tras el divorcio y el cese de la convivencia, no es posible mantener la figura del autónomo colaborador. La propia sentencia expone que, tras el divorcio, debe formalizarse una relación laboral ordinaria y dar de alta a la persona como trabajadora por cuenta ajena, no como familiar colaborador.
Del mismo modo, según la STSJ de la C. Valenciana n.º 940/2021, de 6 de julio de 2021, ECLI:ES:TSJCV:2021:4522, la figura del autónomo colaborador se basa en la convivencia y la dependencia económica del cónyuge colaborador respecto al autónomo titular. En el caso de un divorcio, si se rompe la convivencia y la dependencia económica, se podría argumentar que ya no se cumplen los requisitos para mantener la condición de autónomo colaborador. Esto se refleja en la sentencia del Tribunal Superior de Justicia de la Comunidad Valenciana, que indica que la relación de colaboración puede cesar con la sentencia de divorcio, ya que se rompe la comunidad de intereses y bienes entre los cónyuges. Además, la normativa establece que, para ser considerado autónomo colaborador, el familiar debe convivir en el hogar del autónomo titular y estar a su cargo. Por lo tanto, tras un divorcio, si estas condiciones dejan de cumplirse, el cónyuge colaborador debería causar baja en el RETA.
En resumen, aunque la normativa no establece que el divorcio suponga automáticamente la baja en el RETA, la ruptura de la convivencia y la dependencia económica sí puede llevar a la pérdida de la condición de autónomo colaborador.
RESOLUCIÓN RELEVANTE
STSJ de Murcia n.º 372/2015, de 11 de mayo de 2015, ECLI:ES:TSJMU:2015:1093
Cuando existe un conflicto entre el autónomo titular (en este caso, el propietario de una farmacia) y su cónyuge derivado de un supuesto contrato laboral que, en realidad, oculta un pacto vinculado al divorcio y no existe una verdadera relación laboral, la jurisdicción social es incompetente para conocer tanto de reclamaciones de cantidad como de despido. El Tribunal establece expresamente que, al apreciar la simulación de la relación laboral y la existencia de pactos vinculados a la separación o divorcio, cualquier reclamación relativa a obligaciones derivadas de tales acuerdos debe plantearse ante la jurisdicción civil y no ante la social. En palabras del fallo: «La relación laboral nunca existió y con el contrato de trabajo se simuló una relación laboral inexistente, con la finalidad de dar cobertura a una serie de pactos relacionados con la separación, por lo que el contrato de trabajo es nulo, por fraude de ley (...) la validez de algunas de sus cláusulas, como la relativa a la indemnización pueden ser hechas valer en el orden jurisdiccional civil, así como la validez de los pagos realizados (...)».
Consecuentemente, y según el fallo de la sentencia: «Declarar la incompetencia de este orden jurisdiccional [social] para conocer de las demandas presentadas (...) sin perjuicio del derecho de la actora a accionar ante el orden jurisdiccional civil para reclamar la efectividad de los acuerdos adoptados como consecuencia de su separación del demandado».
2. Contratación de un hijo en el Régimen General
El trabajador autónomo puede contratar a su hijo/a, no obstante, teniendo en cuenta si es mayor o menor de 30 años y la convivencia entre ambos ha de actuarse de diferente manera, siendo posible la contratación como trabajador por cuenta ajena sin derecho a prestación por desempleo (menor de 30 años que conviva con el autónomo principal y dependa de él económicamente), con prestación por desempleo (en caso de demostrarse la independencia económica y falta de convivencia) o como autónomo colaborador.
Sin perjuicio de lo previsto en el apartado anterior, el autónomo titular podrá contratar, como trabajadores por cuenta ajena, a los hijos menores de 30 años (o mayores de 30 si tienen especiales dificultades para su inserción laboral), aunque convivan con ellos. En este caso, del ámbito de la acción protectora dispensada a los familiares contratados quedará excluida la cobertura por desempleo (art. 12.2 de la LGSS y D.A. 10.ª de la LETA) .
A TENER EN CUENTA. Los trabajadores autónomos podrán contratar, como trabajadores por cuenta ajena, a los hijos menores de treinta años, aunque convivan con él. en este caso, del ámbito de la acción protectora dispensada a los familiares contratados quedará excluida la cobertura por desempleo. Se otorgará el mismo tratamiento a los hijos que, aun siendo mayores de 30 años, tengan especiales dificultades para su inserción laboral. A estos efectos, se considerará que existen dichas especiales dificultades cuando el trabajador esté incluido en alguno de los grupos siguientes: a) Personas con parálisis cerebral, personas con enfermedad mental o personas con discapacidad intelectual, con un grado de discapacidad reconocido igual o superior al 33 por ciento. b) Personas con discapacidad física o sensorial, con un grado de discapacidad reconocido igual o superior al 33 por ciento e inferior al 65 por ciento, siempre que causen alta por primera vez en el sistema de la Seguridad Social. c) Personas con discapacidad física o sensorial, con un grado de discapacidad reconocido igual o superior al 65 por ciento.
CUESTIÓN
¿Qué sucede cuando el hijo del autónomo colaborador cumple 30 años y se encuentra contratado por cuenta ajena?
Cumplida la edad indicada, para que tales familiares puedan continuar incluidos como trabajadores por cuenta ajena en el régimen de la Seguridad Social que corresponda, será necesario presentar la declaración señalada en el texto anterior en el plazo de los 30 días naturales siguientes al del cumplimiento de dicha edad.
En estos supuestos, los hijos que convivan con los trabajadores autónomos no cotizarán por la contingencia de desempleo hasta que cumplan la edad de 30 años.
RESOLUCIÓN RELEVANTE
STSJ de Andalucía, rec. 46/2018, de 28 de marzo de 2019, ECLI:ES:TSJAND:2019:1729
«La interpretación conjunta de los preceptos antes mencionados [art. 12.2 de la LGSS y D.A. 10.ª del Estatuto del Trabajo Autónomo] conduce a estimar que el hijo menor de 30 años que convive con su padre y empleador, puede ser contratado por éste como trabajador por cuenta ajena, sin que ello implique una presunción de inexistencia de relación laboral, si bien queda excluido de la protección por desempleo; pero que el hijo menor de 30 años contratado por su padre, que no convive con él y que goza de independencia económica, mantiene una relación laboral que despliega toda su eficacia en el ámbito de protección de la seguridad social, incluida la prestación por desempleo».